Domain zwangsvollstreckungsmaßnahmen.de kaufen?
Wir ziehen mit dem Projekt
zwangsvollstreckungsmaßnahmen.de um.
Sind Sie am Kauf der Domain
zwangsvollstreckungsmaßnahmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zwangsvollstreckungsmaßnahmen.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Heussen, Benno: Zwangsvollstreckung für AnfängerZwangsvollstreckung für Anfänger , Zum Werk Das Buch vermittelt im Rahmen der Anfängerreihe praktisches Grundwissen über die Abläufe in der Zwangsvollstreckung. Die Lösung der vielfältigen rechtlichen und praktischen Probleme wird durch die klar gegliederte Darstellung, viele Beispiel, übersichtliche Checklisten und den Abdruck wichtiger Formulare erleichtert. Inhalt Voraussetzungen und Vorbereitung der Zwangsvollstreckung Kostenerstattung im Vollstreckungsverfahren (§§ 788, 91 ZPO) Rechtsbehelfe und Rechtsmittel Die zu vollstreckende Forderung Einstellung und Rücknahme von Anträgen Durchführung der Zwangsvollstreckung Insolvenzverfahren Das Ende der Vollstreckung Haftung bei unberechtigten Vollstreckungsmaßnahmen Strafrecht in der Vollstreckung Organisation Verfahren mit Auslandsbezug Vorteile auf einen Blick Mobiliar- und Immobiliarvollstreckung aus einem Guss verständlich und anschaulich reduziert auf das Wesentliche mit den Formularen der neuen ZV-Formular-VO Zur Neuauflage Behandelt werden u.a. die neuen Regeln zum Pfändungsschutzkonto, die Formulare der neuen ZV-Formular-VO (GVZ-Vollstreckungsauftrag, PfÜB-Antrag, Richterliche Durchsuchungsanordnung), die aktuellen Entwicklungen beim elektronischen Rechtsverkehr sowie Pfändungsmöglichkeiten von Corona-, Hochwasser-, Energie- und Hilfszahlungen/-Prämien. Zielgruppe Für Auszubildende, Rechtsanwaltsgehilfinnen und Rechtsanwaltsgehilfen, Rechtsfachwirtschaft, Studierende, Rechtsreferendarinnen und -referendare, angehende Anwaltschaft, Rechtspflegerinnen und Rechtspfleger, Gerichtsvollzieherinnen und Gerichtsvollzieher. , Sonstige > Beleuchtung , Auflage: 14., vollständig überarbeitete Auflage, Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Heussen, Benno~Damm, Maximilian, Edition: NED, Auflage: 23014, Auflage/Ausgabe: 14., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 353, Keyword: Immobiliarvollstreckung; PfÜB; Inkasso; ReNo; Gehilfen; Pfändung; Gerichtsvollzieher; Vollstreckungsrecht; Forderung; Vollstreckung; Schuldner; Mobiliarvollstreckung, Fachschema: Grundstücksrecht~Sachenrecht~Vollstreckung / Zwangsvollstreckung~Zwangsvollstreckung, Fachkategorie: Rechtswissenschaft, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 353, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 382 Blätter, Länge: 238, Breite: 162, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2136994, Vorgänger EAN: 9783406750816 9783406687716 9783406652394 9783406620645 9783406575372, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 18961849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
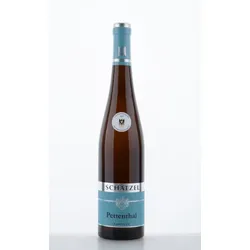
Riesling Pettenthal Kabinett Grosse Lage [Versteigerung] Schätzel 2016Riesling Pettenthal Kabinett Grosse Lage Versteigerung Das Meisterwerk von Weingut Schätzel aus Rheinhessen Die Renaissance des klassischen federleichten Kabinetts hat einen Namen Kai Schätzel. Das Weingut Schätzel aus Nierstein hat in den letzten Jahren eine stilistische Revolution vollzogen die in Rheinhessen und darüber hinaus ihresgleichen sucht. Mit unbändiger Leidenschaft biodynamischer Bewirtschaftung und dem unbedingten Willen das historische Erbe der Region zu neuem Leben zu erwec...94,98 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Krumscheid, Herbert: AnwaltFormulare ZwangsvollstreckungAnwaltFormulare Zwangsvollstreckung , Durch die Zwangsvollstreckungsformular-Verordnung (ZVFV) und ihre mittlerweile erfolgten Änderungsverordnungen hat sich im Bereich der Zwangsvollstreckung Grundlegendes geändert - bei den Formularen ist kein Stein auf dem anderen geblieben. Umso wichtiger ist es für Sie, sich auf die aktuell gültigen Formulare verlassen zu können. Diese und noch viel mehr finden Sie in der aktuellen 6. Auflage der "AnwaltFormulare Zwangsvollstreckung" von Kraemer/Goebel. Nach wie vor gilt: Selbst wenn der Prozess gewonnen ist, ist Ihr Mandant damit noch lange nicht am Ziel. Erst wenn er für seine Forderung Geld sieht, waren Sie in seinen Augen als Anwalt erfolgreich. Jetzt heißt es schnell, pfiffig und vor allem rechtssicher handeln. Genau hier setzen die "AnwaltFormulare Zwangsvollstreckung" an. Sie geben Ihnen - besonders in Bezug auf die ZVFV - die zuverlässige Hilfe, von der Sie Tag für Tag profitieren. Jedes Kapitel führt praxisnah und auf den Punkt in die jeweilige Vollstreckungsart ein. Umfassende Musterformulare, Checklisten und Arbeitshilfen sowie Ausfüllhilfen der amtlichen Formulare erleichtern die Mandatsbearbeitung. Durch den übersichtlichen Aufbau - nach der Art der Forderung in die Art des Vermögens - finden Sie schnell die passenden Stellen für Ihre Fragen. In seiner Alltagstauglichkeit einzigartig ist das 800 Seiten starke Kapitel "ABC der Forderungspfändung", das Sie auf zahlreiche Möglichkeiten in dieser Pfändungsart hinweist. Sie können alle ca. 450 Musterformulare zur Übernahme in Ihre Textverarbeitung downloaden und haben somit die derzeit gültigen Formulare im schnellen Zugriff. Das Expertenteam der rund 2.600 Seiten starken Neuauflage besteht aus Richtern, Rechtsanwälten und Rechtspflegern. Mit den "AnwaltFormularen Zwangsvollstreckung" haben Sie eine anspruchsvolle Materie sicher im Griff: Nutzen auch Sie dieses effektive Hilfsmittel für Ihren beruflichen Erfolg! , Sonstige > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: AnwaltFormulare##, Autoren: Krumscheid, Herbert~Mock, Peter~Schatz, Jochen, Redaktion: Goebel, Frank-Michael~Kraemer, Jörg, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2100, Keyword: Anwaltsformulare; Anwaltspraxis; Arbeitshilfen; Checklisten; Forderungspfändung; Formularbuch; Formulare; Mandatsbearbeitung; Musterformulare; Zwangsvollstreckung, Fachschema: Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Recht~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO, Fachkategorie: Rechtssysteme: Zivilprozessrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2604 Blätter, Länge: 240, Breite: 170, Höhe: 79, Gewicht: 2498, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heussen, Benno: Zwangsvollstreckung für AnfängerZwangsvollstreckung für Anfänger , Zum Werk Das Buch vermittelt im Rahmen der Anfängerreihe praktisches Grundwissen über die Abläufe in der Zwangsvollstreckung. Die Lösung der vielfältigen rechtlichen und praktischen Probleme wird durch die klar gegliederte Darstellung, viele Beispiel, übersichtliche Checklisten und den Abdruck wichtiger Formulare erleichtert. Inhalt Voraussetzungen und Vorbereitung der Zwangsvollstreckung Kostenerstattung im Vollstreckungsverfahren (§§ 788, 91 ZPO) Rechtsbehelfe und Rechtsmittel Die zu vollstreckende Forderung Einstellung und Rücknahme von Anträgen Durchführung der Zwangsvollstreckung Insolvenzverfahren Das Ende der Vollstreckung Haftung bei unberechtigten Vollstreckungsmaßnahmen Strafrecht in der Vollstreckung Organisation Verfahren mit Auslandsbezug Vorteile auf einen Blick Mobiliar- und Immobiliarvollstreckung aus einem Guss verständlich und anschaulich reduziert auf das Wesentliche mit den Formularen der neuen ZV-Formular-VO Zur Neuauflage Behandelt werden u.a. die neuen Regeln zum Pfändungsschutzkonto, die Formulare der neuen ZV-Formular-VO (GVZ-Vollstreckungsauftrag, PfÜB-Antrag, Richterliche Durchsuchungsanordnung), die aktuellen Entwicklungen beim elektronischen Rechtsverkehr sowie Pfändungsmöglichkeiten von Corona-, Hochwasser-, Energie- und Hilfszahlungen/-Prämien. Zielgruppe Für Auszubildende, Rechtsanwaltsgehilfinnen und Rechtsanwaltsgehilfen, Rechtsfachwirtschaft, Studierende, Rechtsreferendarinnen und -referendare, angehende Anwaltschaft, Rechtspflegerinnen und Rechtspfleger, Gerichtsvollzieherinnen und Gerichtsvollzieher. , Sonstige > Beleuchtung , Auflage: 14., vollständig überarbeitete Auflage, Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Heussen, Benno~Damm, Maximilian, Edition: NED, Auflage: 23014, Auflage/Ausgabe: 14., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 353, Keyword: Immobiliarvollstreckung; PfÜB; Inkasso; ReNo; Gehilfen; Pfändung; Gerichtsvollzieher; Vollstreckungsrecht; Forderung; Vollstreckung; Schuldner; Mobiliarvollstreckung, Fachschema: Grundstücksrecht~Sachenrecht~Vollstreckung / Zwangsvollstreckung~Zwangsvollstreckung, Fachkategorie: Rechtswissenschaft, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 353, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 382 Blätter, Länge: 238, Breite: 162, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2136994, Vorgänger EAN: 9783406750816 9783406687716 9783406652394 9783406620645 9783406575372, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 18961849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.